Відповідно до П(С)БО 16 „Витрати” економічний елемент „Витрати на оплату праці” відображається в бухгалтерському обліку одночасно зі збільшенням зобов’язань, які зменшують власний капітал.
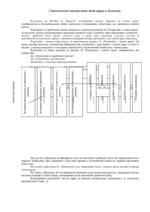
Розрахунки за заробітною платою ведуться за допомогою рахунка 66 „Розрахунки з оплати праці”. За кредитом рахунка відображаються нарахована заробітна плата, допомога, інші нарахування, за дебетом – виплата заробітної плати, премії, допомоги тощо, а також суми утриманих податків, платежів за виконавчими документами, вартість отриманих матеріалів й інші утримання із сум оплати праці персоналу.
Розрахунки з оплати праці ведуть на синтетичному рахунку 66 „Розрахунки з оплати праці”. На цьому рахунку ведеться узагальнення інформації про розрахунки з персоналом з оплати праці за всіма її видами, а також розрахунки за неодержану персоналом у встановлений термін суму з оплати праці.
Відповідно до плану рахунків до рахунку 66 „Розрахунки з оплати праці” відкривається два субрахунки:
661 „Розрахунки за заробітною платою”;
662 „Розрахунки з депонентами”.
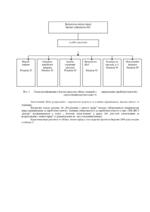
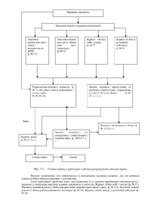
На рисунку 1. показана структура рахунка.