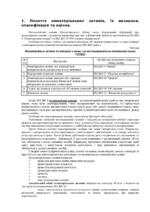
Згідно П(С)БО 8 нематеріальні активи – це немонетарний актив, який не має матеріальної форми, може бути ідентифікований, тобто відокремлений від підприємства, та утримується підприємством з метою використання більше одного року (або одного операційного циклу, якщо він перевищує один рік) для виробництва, торгівлі, в адміністративних цілях чи надання в оренду іншим особам.
Особливістю нематеріальних активів є відсутність фізичної субстанції.
Основними ознаками нематеріальних активів є відсутність матеріально-речової структури (форми); використання протягом тривалого часу; здатність бути корисними господарству; висока ступінь невизначеності розмірів можливого у майбутньому прибутку завдяки їх використанню.
Проте більша частина нематеріальних активів має певні матеріальні носії. Наприклад, дискета є матеріальним носієм програмного комп’ютерного забезпечення, а на папері міститься угода про авторські права. Проте фізична субстанція в цьому разі є вторинною по відношенню до нематеріального компоненту – інформації. У разі коли первинним є матеріальний елемент, об’єкт слід облічувати у складі основних засобів. Наприклад, програмне забезпечення комп’ютера, який керує верстатом, є невід’ємною частиною пов’язаного з ним апаратного забезпечення та облічується у складі основних засобів.