Дослідження проблем, пов’язаних із оподаткуванням фізичних осіб, впливає на якість та темпи податкової реформи, налагодження партнерських взаємин між владою, бізнесом та громадянами. Створення простих і прозорих умов для оподаткування сьогодні особливо актуальне. Формування податкової системи України розпочалося на рубежі 1991-1992 років, проте вона ще далека від досконалості. У цілому ж система податків з фізичних осіб потребує істотної зміни окремих її елементів у сфері як економічного, так і правового регулювання. Часто норми податкового законодавства нечіткі й суперечливі, що відбивається насамперед на реалізації громадянами приписів правових норм, на виконанні ними конституційного обов’язку по сплаті податків, на мірах відповідальності за порушення законодавства про податки, а звідси, звичайно, і на формуванні доходної частини бюджету. Абсолютна зміна чинних правових податкових механізмів навряд чи має сенс, тому що це може призвести до хаосу й заміни вже зрозумілих для платників норм. Тому зміни, які вносяться, повинні мати послідовний, поступовий характер або припускати перехідні положення.
Бібліотека методичних матеріалів
- Всеосвіта›
- Бібліотека методичних матеріалів›
- Правознавство›
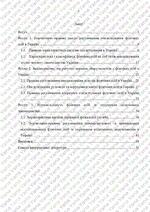
- Нормативно–правові засади регулювання оподаткування фізичних осіб в Україні. Відповідальність фізичних осіб за порушення податкового законодавства

Матеріал:
Нормативно–правові засади регулювання оподаткування фізичних осіб в Україні. Відповідальність фізичних осіб за порушення податкового законодавства
doc 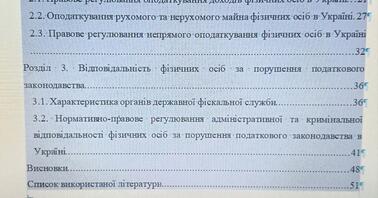
30.10.2026
Опис методичного матеріалу:
Вміст матеріалу:
показано 11 з 54 сторінок
Доступ до плеєра. Вбудувати плеєр: