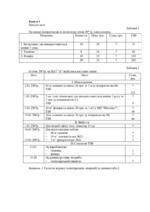
Матеріальні цінності – це сировина і матеріали, покупні напівфабрикати і комплектуючи вироби, тара і тарні матеріали (облік їх ведеться на синтетичному рахунку №05); паливо (рахунок №06); будівельні матеріали і обладнання для установки (рахунок №07); малоцінні і швидкозношувані предмети, спецодяг і спецвзуття (рахунок №12). Вони характерні тим, що мають великий обсяг первинних (фактичних) даних, які треба збирати і обробляти, при тому велика кількість реквізитів часто повторюється.
Бібліотека методичних матеріалів
- Всеосвіта›
- Бібліотека методичних матеріалів›
- Економіка›
- Автоматизована обробка інформації по виробництву, зберіганню та використанню продукції.

Матеріал:
Автоматизована обробка інформації по виробництву, зберіганню та використанню продукції.
doc 
07.11.2026
Опис методичного матеріалу:
Вміст матеріалу:
Доступ до плеєра. Вбудувати плеєр: