Конструктор уроків
- Всеосвіта›
- Бібліотека уроків›
- бухгалтерський облік›
- Подвійний запис, його сутність і значення

Урок:
Подвійний запис, його сутність і значення
10.11.2023
Вміст уроку:
1
2
3
1
Законспектуйте. Фото коспекту додайте до завдання.
Подвійний запис, його сутність і значення
Зміни у складі активів підприємства та джерел їх формування обумовлені безперервно здійснюваними господарськими операціями і тягнуть за собою такі самі зміни сум на відповідних рахунках бухгалтерського обліку.
Наприклад: надходження сировини і матеріалів на підприємства веде до збільшення залишку таких активів як матеріали. На цю саму суму одночасно зростає заборгованість перед постачальниками, тому бухгалтерська господарська операція має подвійне відображення на рахунках цієї суми.
Запис кожної господарської операції у дебеті і кредиті відповідних рахунків в однакових сумах називається подвійним записом.
За допомогою подвійного запису в обліку забезпечується відображення цих господарських операцій в їхньому взаємозв’язку і взаємозалежності. Такий підхід забезпечує контроль за правильністю виконання і зумовлює рівність оборотів за дебетом і кредитом рахунків.
Взаємозв’язок між рахунками бухгалтерського обліку, що встановлюється подвійним записом кожної господарської операції, називається кореспонденцією рахунків, а рахунки, за дебетом і кредитом яких реєструється ця операція, — кореспондуючими рахунками.
Запис, який розкриває назву рахунків, що д ебетуються і кредитуються, суму господарської операції називають бухгалтерською проводкою. Порядок запису на рахунках бухгалтерського обліку більш наочно розглянемо на прикладі:
Таблиця
Баланс підприємства на 01 _______________ р.
АКТИВ | ПАСИВ | ||||
№ | Статті | Сума | № | Статті | Сума |
1 | Основні засоби | 30 000 | 1 | Статутний капітал | 32 000 |
2 | Виробничі запаси | 4000 | 2 | Нерозподілений прибуток | 3000 |
3 | Малоцінні та швидкозношувальні предмети | 1000 | 3 | Розрахунки з постачальниками | 6000 |
4 | Каса | 100 | 4 | Розрахунки з робітниками | 2300 |
5 | Поточний рахунок | 8200 | |||
Баланс | 45 300 | Баланс | 45 300 | ||
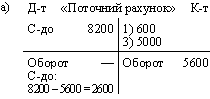
1-а операція. (А+ А-)
Підприємство отримало з поточного рахунка в касу 600 грн. На цю операцію необхідно зробити таку проводку:
Дебет рахунка «Каса» Кредит рахунка «Поточний рахунок» | — 600 грн |
На підставі даної бухгалтерської проводки роблять запис на рахунках бухгалтерського обліку. Для цього на основі залишків балансу відкривають рахунки на початок звітного періоду.
Відкриття рахунків полягає в тому, що за кожним з них записують сальдо на початок звітного періоду.
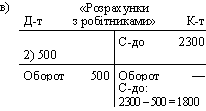
2-а операція. (А- П-)
З каси підприємства виплачено зарплату робочим у сумі 500 грн
Дебет рахунка «Розрахунки з робітниками» Кредит рахунка «Каса» | — 500 грн |
3-а операція. (П+ П-)
Збільшено Статутний капітал за рахунок нерозподіленого прибутку
Дебет рахунка «Нерозподілений прибуток» Кредит рахунка «Статутний капітал» | — 5000 грн |
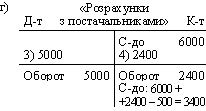
4-а операція. (А+ П+)
Від постачальників надійшли МШП (малоцінні та швидкозношувальні предмети) на суму 2400 грн
Дебет рахунка «МШП» Кредит рахунка «Розрахунки з постачальниками» | — 2400 грн |
відобразимо бухгалтерські записи щодо кожної операції:
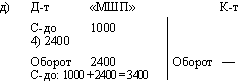
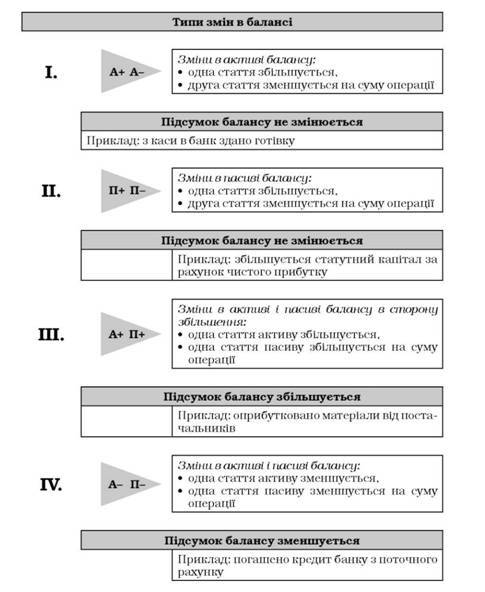
2
5 з 10 балів
ДАЙТЕ ВІДПОВІДЬ НА ЗАПИТАННЯ ТА ЗАПИШІТЬ ВІРНУ.
Які з перелічених показників відображаються в балансі підприємства. Вихідні дані:
Нематеріальні активи;
Кількість працівників;
Вартість меблів;
Земля;
Укладені договори купівлі-продажу;
Статутний капітал;
Дохід від реалізації продукції;
Прибуток;
Виробничі запаси;
Заборгованість з оплати праці;
Отримана позика банку;
Витрати пального.
3
5 з 10 балів
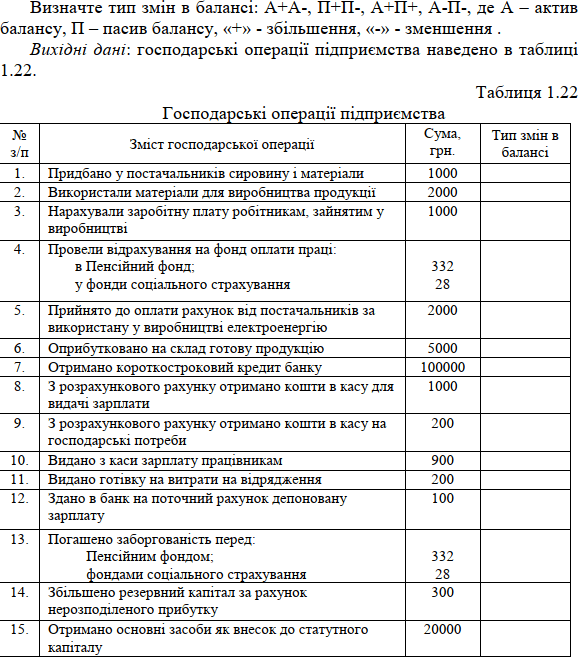
ВИКОНАЙТЕ ПРКТИЧНЕ ЗАВДАННЯ. ВІДПОВІДІ ЗАПИШИТЬ.
Рефлексія від 4 учнів
Сподобався:
0
Так: 4
Ні: 0
Зрозумілий:
0
Так: 3
Ні: 1
Потрібні роз'яснення:
0
Ні: 3
Так: 1