Конструктор уроків
- Всеосвіта›
- Бібліотека уроків›
- бухгалтерський облік›
- Бухгалтерський облік

Урок:
Бухгалтерський облік

06.09.2023
Вміст уроку:
1
2
1
5 з 10 балів
Опрацюйте. Законспектуйте. Додайте фото конспекту.
Загальні поняття про господарський облік. Види обліку
Для нормального функціонування субєкта господарювання в будь-якій економічній системі необхідно, щоб учасники, які приймають управлінські рішення, мали у своєму розпорядженні повну, точну і достовірну інформацію про фінансово-майновий стан керованого ними обєкта. Тому ведення господарювання вимагає організації спостереження за господарською діяльністю для контролю за виконанням намічених завдань та забезпечення органів управління необхідними даними. Таке спостереження досягається за допомогою господарського обліку.
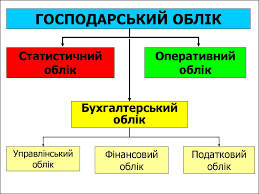
Господарський облік є кількісним відображенням та якісною характеристикою господарської діяльності з метою контролю та управління нею. Єдина система господарського обліку складається з таких його видів: статистичного, оперативно-технічного, бухгалтерського і податкового. Кожен з них має свої конкретні обєкти і завдання. Але усі види господарського обліку тісно повязані між собою і доповнюють один одного.
Статистичний облік вивчає загальні питання змін та аналізу масових, кількісних явищ, відносин і взаємозвязків. З його допомогою держава регулює відносини між окремими секторами економіки, встановлює динаміку і тенденції змін національного доходу і таке інше.
Оперативно-технічний облік є системою спостереження за окремими господарськими операціями і процесами з метою управління ними безпосередньо в ході їх здійснення. Прикладами такого обліку можуть служити табельний облік, щоденний облік випуску та відвантаження продукції, складський облік тощо.
Податковий облік призначений для відображення валових доходів і валових видатків підприємства з метою визначення прибутку, що підлягає оподаткуванню. Поняття податкового обліку введено в дію новою редакцією Закону України "Про оподаткування прибутку підприємств", який набрав чинності з 1 липня 1997 р. Причому, якщо до 1 січня 2000 р. оподатковуваний прибуток ще можна було визначити за допомогою записів на бухгалтерських рахунках, то з дати набрання чинності національних Положень (стандартів) бухгалтерського обліку фінансові результати діяльності підприємства, розраховані на їх основі, докорінно відрізняються від оподаткованого прибутку.
Бухгалтерський облік - головний вид господарського обліку, який зобовязані вести всі юридичні особи, створені відповідно до законодавства України, незалежно від організаційно-правових форм і форм власності, а також представництва іноземних субєктів господарської діяльності (далі - підприємства).
Згідно зі ст. 1 Закону України "Про бухгалтерський облік і фінансову звітність в Україні" бухгалтерський облік є процесом виявлення, вимірювання, реєстрації, накопичення, узагальнення, збереження і передачі інформації про діяльність підприємства зовнішнім і внутрішнім користувачам для прийняття рішень. Його основними визначальними рисами є документальність, суцільність і точність.
Кожна відображена в бухгалтерському обліку операція повинна бути попередньо зареєстрована в первинних документах, які є єдиним джерелом даних бухгалтерського обліку. Будь-яка господарська операція, не зафіксована у відповідному документі, є незаконною, так само незаконним є і складання бухгалтерського документа без здійснення операції.
Бухгалтерський облік є суцільним обліком з точки зору охоплення господарської діяльності і безперервним у часі. У бухгалтерському обліку діяльності субєкта господарювання узагальнено відбивається система різнорідних, але взаємозалежних обєктів - майна та ресурсів підприємства, зобовязань і капіталу, господарських процесів і фінансових результатів. Узагальнене відображення здійснюється в єдиному грошовому вимірі (з використанням інших вимірників: натуральних, трудових і т. п.) шляхом суцільного спостереження і виміру всіх змін даних обєктів.
Бухгалтерський облік в Україні поділяється на фінансовий і управлінський (внутрішньогосподарський), причому у фінансовому обліку поступово відокремлюється управлінська функція.
Фінансовий облік ведеться обовязково на кожному підприємстві в інтересах зовнішніх користувачів - органів податкової адміністрації, бірж, банків, постачальників, покупців тощо, а управлінський - задля внутрішніх користувачів, зокрема адміністрації підприємства, яка повинна за його даними приймати оперативні управлінські рішення.
У системі управлінського обліку, на відміну від фінансового, відтворюється, передусім, інформація про витрати (за видами та місцем виникнення, структурними підрозділами, в яких відбувається споживання ресурсів).
2
5 з 10 балів
Замалюйте схему в зошит. Додайте фото схеми.
Рефлексія від 5 учнів
Сподобався:
0
Так: 5
Ні: 0
Зрозумілий:
0
Так: 5
Ні: 0
Потрібні роз'яснення:
0
Ні: 5
Так: 0